什麼是做空?台灣股票「放空」的基本邏輯
放空,也就是台灣股市常說的「融券賣出」或「借券賣出」,是投資人先向券商借入股票賣出,待股價下跌後再買回相同數量股票歸還,從中賺取價差的交易方式。這屬於信用交易的一環,讓投資人在看跌行情中也能獲利。
以台積電為例,假設股價1,000元,您借1張(1,000股)賣出,立即獲得100萬元現金。當股價跌至900元時,您花費90萬元買回1張歸還,扣除手續費等成本後,約10萬元價差就是您的利潤。然而,許多投資人最擔心的「無限虧損」迷思,在台灣市場實際上有機制限制。
台灣證券交易所規定,放空必須透過「融券」或「借券」管道進行,並嚴格區分「先賣後買」與現股交易。關鍵在於「維持率」機制:當您放空時,券商會要求高額保證金(通常為市值90%),並每日計算維持率(權益價值÷融券市值×100%)。若維持率低於130%,您將被追繳保證金;若低於120%,券商有權直接「斷頭」強制回補。這意味著虧損並非無限,而是會在達到特定價格時被系統性截斷。例如,以1000元股價放空1張、保證金90萬元,當股價上漲至約1,230元時(維持率約120%),就可能觸發強制平倉,虧損大致限定在23萬元左右,而非理論上的無限上漲風險。想深入了解放空從借券到還券的完整機制,可參考這篇做空(融券賣出)操作原理。
- 借券:直接向券商庫存借出,通常適用於熱門股,但券源可能不穩定。
- 融券:透過證交所撮合系統,券源相對穩定,但有額度限制。
- 看跌獲利邏輯:股價每下跌1元,您就賺取1元乘以持有張數的價差。
融券 vs. 借券:我該選哪個?
在台灣,投資人進行放空時首要面對的選擇就是「融券」與「借券」的差異。簡單來說,決策點在於「券源穩定性」與「資金成本」的取捨:
- 選擇融券:若您交易的股票標的屬於融券額度充足、流動性好的成分股(如台積電、鴻海),融券能提供最穩定的券源,且利息相對固定,適合中長期看跌策略。
- 選擇借券:若您 targeting 特定籌碼緊俏的個股,或融券額度已滿,可嘗試向券商申請借券。費率可能較高且券源隨時可能枯竭,適合短期、特定事件的放空操作。
2026 台灣放空下單流程:券商 App 實作教學
2026年,台灣主流券商如國泰綜合證券(iPST)與永豐金證券(大戶投)的App都已優化放空功能。以下以實務操作角度,說明從下單到回補的完整流程,並解析關鍵UI設計。
首先,開啟國泰iPST或永豐大戶投App,登入後點擊「交易」頁籤。輸入目標股票的股票代碼(如台積電的 2330),進入該檔股票的委託畫面。
關鍵步驟在於切換交易模式。App介面通常會以紅色按鈕或區塊明確標示「融券賣出」或「借券賣出」選項。國泰iPST 2026版更在K線圖畫面提供「一鍵放空」快速按鈕,點擊後直接切換至融券賣出模式,大幅縮短操作路徑。
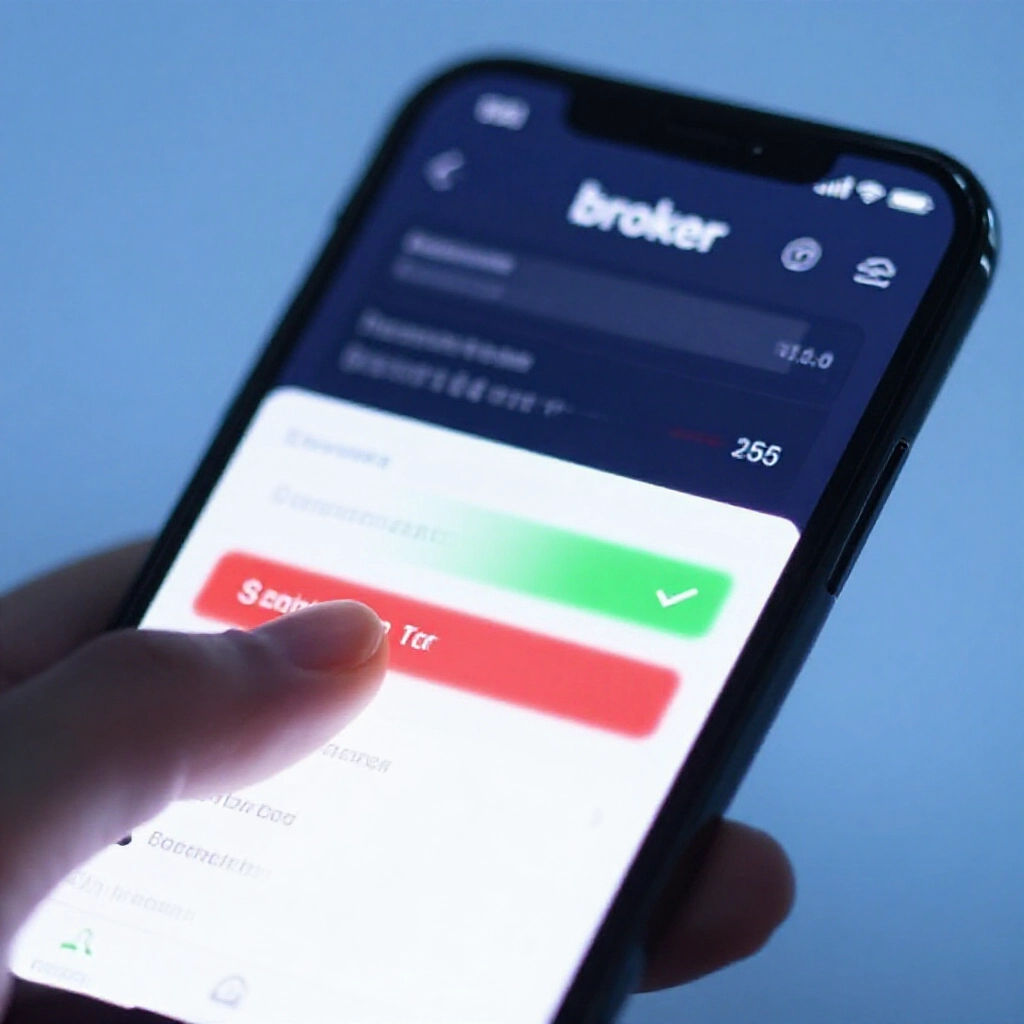
輸入委託價格時,建議選擇「市價」以確保成交,或設定「限價」避免滑價。送出委託前,務必確認帳戶保證金餘額充足。成交後,委託回報會顯示「已委託融券賣出」,並跳出成交通知。
- 搜尋股票代碼,並在App上查看「券源燈號」(國泰iPST為綠燈表示有券、黃燈/紅燈表示券源緊俏)。
- 選擇「融券賣出」或「借券賣出」,輸入您要賣出的張數與價格。
- 系統會自動預估「維持率」,請檢查是否在安全範圍(建議高於150%)。永豐大戶投的「資券相抵」功能會自動將您現有的現股部位與融券部位進行成本抵消計算,簡化帳務。
- 確認無誤後按下「賣出」。成交後,請立即在帳戶中備註或設定提醒,準備後續的「現券償還」(回補)操作。
元大寶來App同樣有清晰的紅綠標示:綠色為買進,紅色為融券賣出。新手強烈建議先在券商的模擬帳戶中練習整個流程,避免因不熟悉介面導致實盤失誤。國泰綜合證券官網也提供詳細的操作教學影片。
做空成本算給你聽:除了手續費,還有哪些隱藏費用?
放空不是只看股價跌多少,總成本可能吃掉大部分利潤。以下以「放空10萬新台幣價值的台積電股票,持倉10天」為例,拆解各項費用。
首先,買賣手續費各約0.1425%(最低20元),單次進出約28元。但最大的變數是「融券利息」,年化約2.4%,每日結算,10天約67元。此外,賣出時需繳納0.3%的證交稅(300元),回補時免稅。若使用借券,還可能產生每日浮動的「借券費」。最後,若回補後未如期還券,可能產生「標餘費」。
要判斷放空是否划算,關鍵在於計算「損益兩平點」。公式為:所需價格下跌幅度 (%) ≥ 總成本 ÷ 市場價值。以上述10萬元持倉10天為例,總成本約400元,意味著股價至少需下跌0.4%才能打平。若持有期拉長,利息成本會顯著增加。
下表整理不同持有期間的成本對比(以10萬新台幣市值、年化利息2.4%估算):
| 持有天數 | 手續費 (來回) | 融券利息 | 證交稅 | 預估總成本 | 損益兩平點 (需下跌幅度) |
|---|---|---|---|---|---|
| 1天 | 28元 | 6.6元 | 300元 | 334.6元 | 0.33% |
| 5天 | 28元 | 33元 | 300元 | 361元 | 0.36% |
| 20天 | 28元 | 132元 | 300元 | 460元 | 0.46% |
值得注意的是,台灣證交所對部分股票有「平價規則」(Flat-Price Rule)限制,可能影響您放空的下單價格。關於這項規則的詳細說明,可進一步閱讀融券賣出平價規則說明。
進階:美股做空與複委託操作差異
2026年複委託為何成為主流?
對於台灣投資人而言,透過券商「複委託」服務放空美股,已成為2026年最主流的方式。這背後有兩大核心優勢:
首先是稅務整合便利性。台灣個人綜合所得稅有基本所得扣除額(2025年為67萬元),海外所得若符合條件可納入計算。透過複委託,您的美股交易所得、損失會由券商整合於年度稅單,無需自行處理複雜的美國稅務申報(如Form 1040NR),大幅降低合規成本。
其次是自動換匯與帳戶整合。複委託系統會自動將新台幣兌換為美元進行交易,並在回補後自動換回,投資人無需操心外匯管制與手動換匯。帳戶內的資產、損益一目了然,與台股操作體驗無縫接軌。
操作上,登入國泰或永豐App,切換至「美股」區塊,輸入美股代碼(如AAPL),並選擇「Short Selling」模式即可。需注意,美股無漲跌幅限制,但台灣複委託對美股放空的保證金要求通常較高(約需90%以上擔保),且維持率門檻也更嚴格。2026年市場競爭下,複委託手續費率已降至約0.15%的競爭區間,但借券費年化可能高達1-5%,視股票波動性而定。此外,美股無「股東會強制回補」規定,但更容易因市場情緒觸發「軋空」(Short Squeeze)。
- 門檻:台股放空需信用帳戶;美股放空透過複委託,通常需90%以上保證金擔保。
- 成本:美股借券費浮動高,視股票稀缺性;複委託手續費2026年約0.15%。
- 風險:無股東會回補限制,但無漲跌幅限制,軋空風險更高。
總體而言,對於想參與美股科技股回檔行情的台灣投資人,複委託提供了法規、稅務與操作上最便利的管道,但務必對更高的波動性與保證金要求有心理準備。
風險控管:如何避免「軋空」與「強制回補」?
放空的風險管理是成敗關鍵。被動等待券商通知是不夠的,2026年專業投資者會建立主動的監控系統。
2026年強制回補避險行事曆
台灣股市有兩大強制回補時點必須提前避開:
- 股東會日:依規定,股東會前需完成回補,否則券商會強制執行。務必提前查閱台灣證券交易所公布的年度行事曆。
- T+2與6天緩衝規則:除權息前,需在除權息日前6個營業日(T-6)完成回補,以避免權益調整帶來的損失。建議在行事曆上標記T-7日為最終回補期限。
具體步驟:每月初下載證交所當月行事曆 → 標記所有目標股票的除權息日、股東會日 → 在T-7日設定App提醒 → 提前執行回補。
軋空預警指標與心理風險
「軋空」發生時,券源枯竭導致股價暴漲,放空者被迫高價回補。主動預警可參考兩項數據:
- 券資比:融券賣出張數 ÷ 融資買進張數。當數值持續高於1.2倍,代表空方過度擁擠,軋空風險升高。
- 融券餘額變化率:若短期內融券餘額暴增50%以上,可能意味著大量新空頭進場,市場情緒極端,容易引發軋空。
同時,必須管理心理風險:避免「確認偏誤」(只相信會跌的資訊)與「沉沒成本效應」(因已虧損而拒絕停損)。設定硬性止損點(如股價上漲5%即自動回補)是對抗情緒的最佳工具。
當維持率跌破140%時,就應啟動警報;低於130%是追繳保證金臨界點;低於120%則可能面臨「斷頭」強制平倉。補繳金額計算公式為:需補繳金額 = (130% × 當前融券市值) – 當前權益價值。
全面的風險管理策略,不僅是數字計算,更包含對市場情緒的判斷與紀律執行。關於進階的風險管理框架與策略,可延伸閱讀放空交易的風險與策略。
放空股票需要開通什麼權限?
需開通「信用交易帳戶」,並簽署融券契約。同時帳戶內需存入足夠的保證金(通常為擬放空市值90%以上)。可透過國泰、永豐等券商App線上申請,審核時間約1-2個工作天。
為什麼我的 App 顯示「券源不足」無法放空?
這表示該股票的融券額度已用盡,或券商借券庫存為空。可查詢台灣證券交易所每日公布的「融券餘額」統計,熱門股常出現此情況。解決方法:改用「借券」管道、等待額度補回,或選擇券源較穩定的標的。
放空維持率低於多少會被斷頭?
維持率低於130%時,券商會發出「追繳保證金」通知,您需在次日中午前補足。若維持率低於120%,券商有權直接執行「斷頭」,也就是強制平倉回補,無需經過您的同意。
股票除權息時一定要回補嗎?
是的,必須在除權息日前完成回補。這是因為除權息會調整股票價格,若未回補,您的融券部位將面臨權益損失,且證交所規定逾期未補可能影響您的信用評分。請務必遵循「T-6日」規則提前準備。
融券賣出跟借券賣出有什麼不同?
核心差異在於「券源管道」與「成本結構」:融券透過證交所撮合,保證金要求固定(通常130%維持率),利息也較固定;借券是向券商直接借,費率浮動可能較高,門檻較低但券源不穩定,可能隨時被要求歸還。
放空可以當沖嗎?
可以。但當日回補屬於「當日沖銷」,維持率會即時計算,且手續費通常會加倍。由於放空本質是「先賣後買」,當沖時若股價上漲,虧損會瞬間放大,風險極高,不建議新手嘗試。
沒錢可以放空嗎?保證金要多少?
不行。放空必須存入高額保證金。以台股為例,通常需準備擬放空市值90%以上的資金。例如要放空1張1,000元的台積電(市值10萬元),帳戶至少要有9萬元新台幣的可用保證金。
美股放空有漲跌幅限制嗎?
沒有。美股本身無漲跌幅限制,股價可一日暴漲暴跌。但美國市場有「熔斷機制」(Circuit Breaker),在極端波動時會暫停交易數分鐘。這使得美股放空的波動風險遠高於台股。
遇到軋空時該怎麼辦?
首要原則是「立即回補止損」,不要等待或加碼反向操作。軋空時股價可能在幾分鐘內暴漲數十%,拖延只會讓虧損無限擴大。若無力回補,券商會強制斷頭,但這會造成最大虧損。事後應檢視是否過度集中、未設止損。
放空的獲利上限是多少?
理論上,只要股票價格跌至0元,您的獲利上限就是初始賣出價乘以張數(扣除成本)。但實務上,獲利會受到「維持率」與「回補時機」限制。若股價快速下跌,您可能因維持率過高而提前獲利了結;若遇除權息等事件,也需提前回補。因此,雖無理論上限,但實際操作中很難吃到全部跌幅。